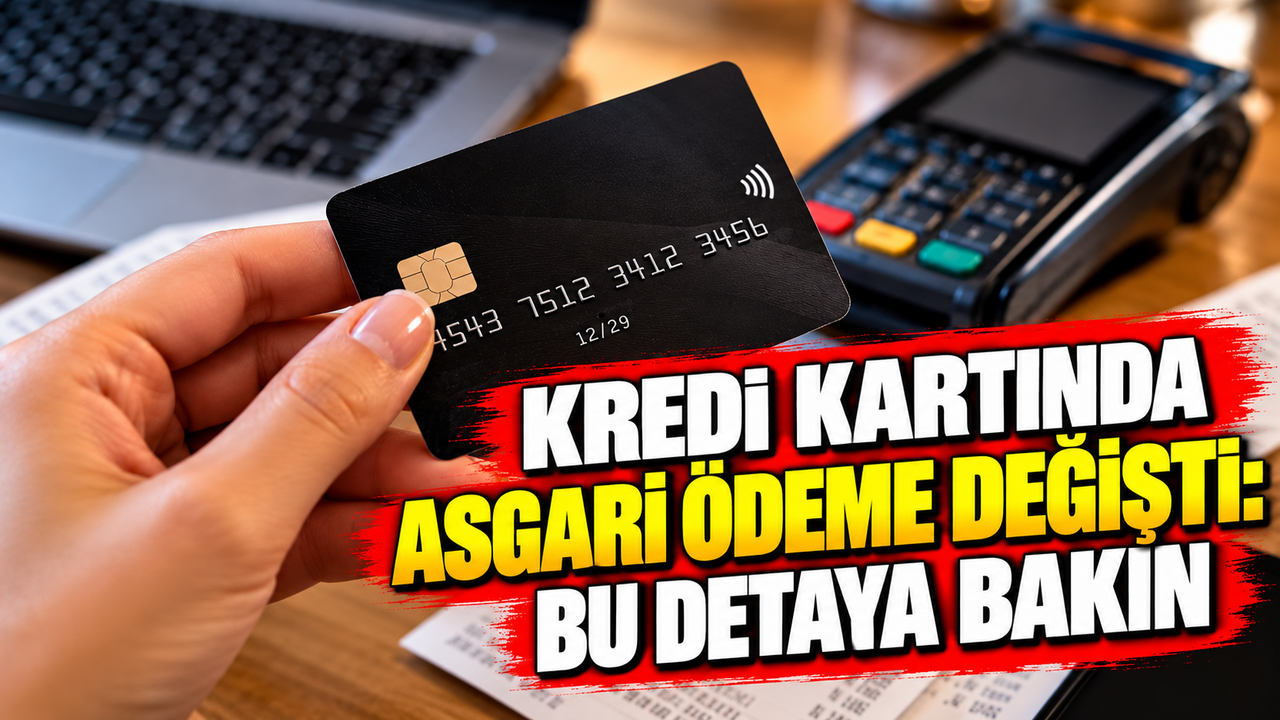
Kredi kartı kullanıcılarını yakından ilgilendiren asgari ödeme tutarlarında yeni dönem başladı. Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), 1 Ekim 2026 tarihli ve 11581 sayılı kararıyla asgari ödeme oranlarının belirlenmesinde kullanılan kredi kartı limit sınırını değiştirdi. Düzenlemeyle birlikte milyonlarca kart kullanıcısının merak ettiği asgari ödeme hesaplamaları yeniden gündeme geldi. Ancak yalnızca ödenmesi gereken en düşük tutarı bilmek yeterli değil. Kalan borca uygulanacak faiz, ekstre tutarı ve son ödeme tarihi de kullanıcıların mali yükümlülüklerini doğrudan etkiliyor.
Kredi Kartı Asgari Ödeme Tutarlarında Yeni Limit Dönemi
BDDK'nın aldığı kararla kredi kartlarında asgari ödeme oranını belirleyen limit sınırı 50 bin TL'den 100 bin TL'ye yükseltildi. Yeni düzenlemeye göre limiti 100 bin TL ve altında olan kredi kartlarında dönem borcunun yüzde 20'si, 100 bin TL'nin üzerinde olan kartlarda ise yüzde 40'ı asgari ödeme tutarı olarak uygulanıyor. Böylece özellikle 50 bin TL ile 100 bin TL arasında limite sahip kart kullanıcılarının asgari ödeme yükümlülüğünde değişiklik yaşandı.
Örneğin 80 bin TL limitli bir kredi kartının dönem borcu 20 bin TL olduğunda, yeni düzenlemeye göre asgari ödeme tutarı 4 bin TL olarak hesaplanıyor. Ancak kart limitinin 100 bin TL'yi aşması durumunda aynı dönem borcu için asgari ödeme 8 bin TL'ye yükseliyor. Bu nedenle hesaplamalarda yalnızca borç miktarına değil, kredi kartının limitine de dikkat edilmesi gerekiyor.
Asgari Ödeme Yapıldığında Kalan Borca Ne Oluyor?
Kredi kartında asgari ödeme tutarının yatırılması, dönem borcunun tamamen kapatıldığı anlamına gelmiyor. Kullanıcılar belirlenen asgari tutarı son ödeme tarihine kadar ödediğinde ilgili dönemin asgari ödeme yükümlülüğünü yerine getiriyor. Ancak ödenmeyen kalan borca akdi faiz uygulanabiliyor. Asgari tutarın eksik ödenmesi durumunda ise gecikme faizi de gündeme geliyor.
Bu nedenle kredi kartı kullanıcılarının ekstrelerini incelerken dönem borcunu, asgari ödeme tutarını ve son ödeme tarihini birlikte değerlendirmesi önem taşıyor. Yalnızca asgari tutarın düzenli ödenmesi, kalan borcun faiz nedeniyle büyümesine ve sonraki aylarda ödeme yükünün artmasına yol açabiliyor. Yeni düzenleme asgari ödeme hesaplamasını değiştirirken, kullanıcıların toplam borçlarını ve faiz maliyetlerini takip etme gerekliliğini ortadan kaldırmıyor.

BDDK hangi konuda karar aldı?
Konunun en önemli yönü, tek bir açıklamanın bütün tabloyu tek başına ortaya koymamasıdır. Kamuoyunda kullanılan ifadeler bazen teknik anlamından koparılarak aktarılabiliyor. Bu nedenle değerlendirmeyi yaparken olayın tarihi, açıklamanın bağlamı ve ilgili kurumların yayımladığı bilgiler birlikte ele alınmalı. Özellikle sosyal medyada dolaşan kısa alıntılar yerine açıklamanın tamamına bakmak, yanlış sonuçlara ulaşma riskini azaltır.

Asgari ödeme neden toplam borç değil?
İlk bakışta benzer görünen iki durumun farklı sonuçlar doğurması mümkündür. Ayrıntılar çoğu zaman kullanılan tanımlarda ve hesaplama yöntemlerinde gizlidir. Bu noktada okuyucuların kesinleşmiş bilgiyle ihtimal, yorum veya senaryoyu birbirinden ayırması gerekir. Açıklanan bir görüşün mutlaka gerçekleşecek bir gelişme olarak sunulması doğru değildir. Güvenilir bir değerlendirme, hem eldeki bilgiyi hem de henüz bilinmeyen noktaları açıkça göstermelidir.

Faiz yükü nasıl oluşabilir?
Bu başlık altında dikkat edilmesi gereken bir diğer konu da zamanlamadır. Geçmişte yapılan açıklamalar, yeni bir gelişme yaşandığında tekrar gündeme gelebilir; fakat eski bir söz yeni karar gibi okunmamalıdır. İlgili kişinin hangi tarihte, hangi olay üzerine konuştuğu önem taşır. Gündemdeki tartışmayı anlamak için önce doğrulanabilen olgulara bakmak, ardından farklı yorumları karşılaştırmak daha sağlıklı bir yaklaşım sağlar.

Ekstrede hangi alanlar kontrol edilmeli?
Konuya ilişkin yorumlar kişiden kişiye değişse de somut bilgiler üzerinden ilerlemek gerekir. Bir açıklamanın etkisi yalnızca kullandığı güçlü kelimelerden değil, hangi veriye dayandığından anlaşılır. Özellikle kamuoyunu doğrudan ilgilendiren konularda uzman görüşü, resmi karar ve kişisel yorum farklı kategorilerdir. Bu ayrım yapılmadığında okurlar, henüz netleşmemiş bir ihtimali kesin sonuç zannedebilir. Ayrıntıları karşılaştırmak bu nedenle önemlidir.

Borcu yönetmek için hangi adımlar atılabilir?
Son aşamada okurun kendisi için çıkaracağı sonuç, iddianın ne kadar dikkat çekici olduğundan çok ne kadar doğrulanabilir olduğuna bağlıdır. Yeni bir gelişme olduğunda yetkili kurumların duyuruları ve doğrudan yapılan açıklamalar esas alınmalıdır. Haberde geçen rakamların, tarihlerin ve sözlerin bağlamı kontrol edilmeli; geleceğe dönük ihtimaller gerçekleşmiş gibi değerlendirilmemelidir. Böylece merak uyandıran bir gelişme, yanlış beklenti yaratmadan takip edilebilir.

Kredi kartı asgari ödeme tutarı nasıl hesaplanıyor?
BDDK'nın 1 Ekim 2026 tarihli düzenlemesiyle kredi kartlarında asgari ödeme oranını belirleyen limit sınırı 100 bin TL'ye yükseltildi. Buna göre limiti 100 bin TL ve altında olan kartlarda dönem borcunun yüzde 20'si, bu tutarın üzerindeki limitlerde ise yüzde 40'ı asgari ödeme olarak hesaplanıyor. Bu değişiklik, özellikle orta limitli kredi kartı kullanıcılarının aylık ödeme tutarlarını etkiliyor.
Asgari ödeme sonrası kalan borca faiz işliyor mu?
Kredi kartının yalnızca asgari tutarının ödenmesi, toplam borcun kapandığı anlamına gelmiyor. Kalan borca akdi faiz uygulanabiliyor ve bu durum sonraki aylarda ödenecek tutarın artmasına neden olabiliyor. Bu nedenle kullanıcıların ekstre borcunu, son ödeme tarihini ve faiz oranlarını birlikte değerlendirmesi önem taşıyor.